Domain my-e-lectra.de kaufen?
Wir ziehen mit dem Projekt
my-e-lectra.de um.
Sind Sie am Kauf der Domain
my-e-lectra.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain my-e-lectra.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **

Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff Estg:
-
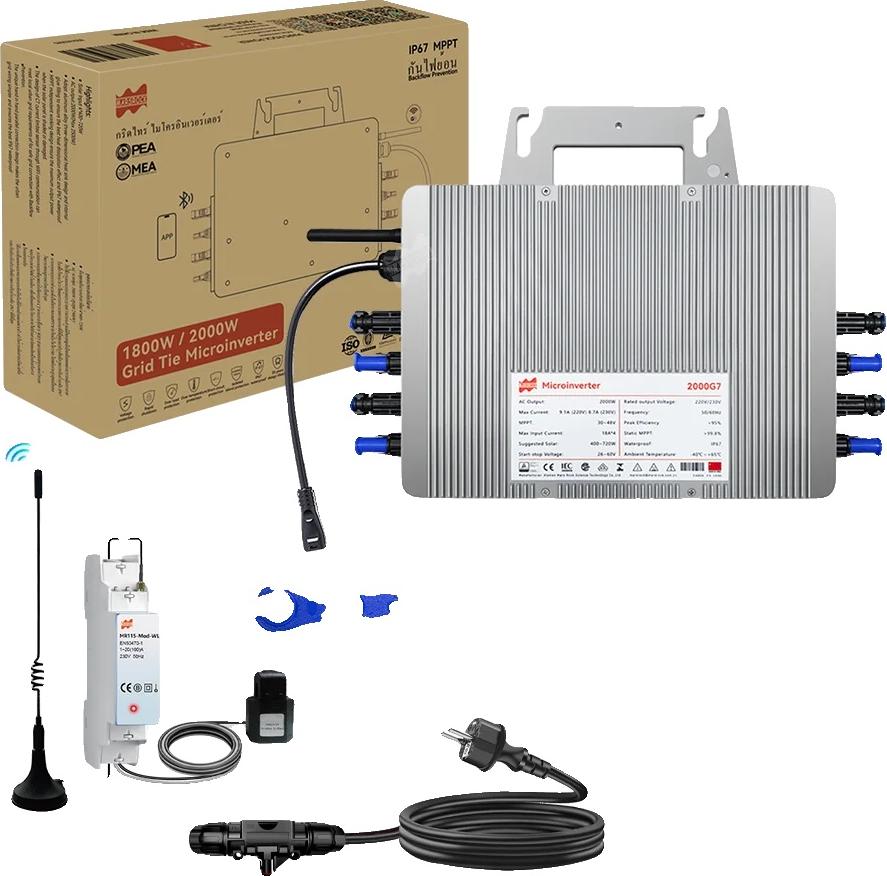
Mikroinverter, WiFi-Konnektivität, hohe Effizienz, Rückfluss und Kabel, 240V, 22-50Vbenutzerfreundliche einrichtung: das einzigartige parallelschaltungsdesign vereinfacht die verdrahtung im städtischen netz für eine einfache installation.hohe effizienz: erreicht eine hohe spitzenumwandlungseffizienz und maximiert die energieausbeute von solarzellen.intelligente funktionalität: verfügt über wifi-funktionen für die echtzeitüberwachung und anpassungen von ihrem gerät. Spezifikation: material: aluminiumgehäuse für langlebigkeitabmessungen: kompaktes und leichtes designkompatibilität: entwickelt für die verwung mit pvmodulen von 400w bis 720wleistung: spitzenwirkungsgrad von 97%eingangsspannungsbereich: dcbetriebsspannungsbereich von 26v bis 60vausgangsspannungsbereich: einstellbarer ausgangsspannungsbereich von 195,5v 264,5vwasserbeständigkeit: schutzart ip67maximale eingangsströmung: 18aDie von Ihnen gekaufte Variante ist:Rückfluss und Kabel240V22-50V639,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
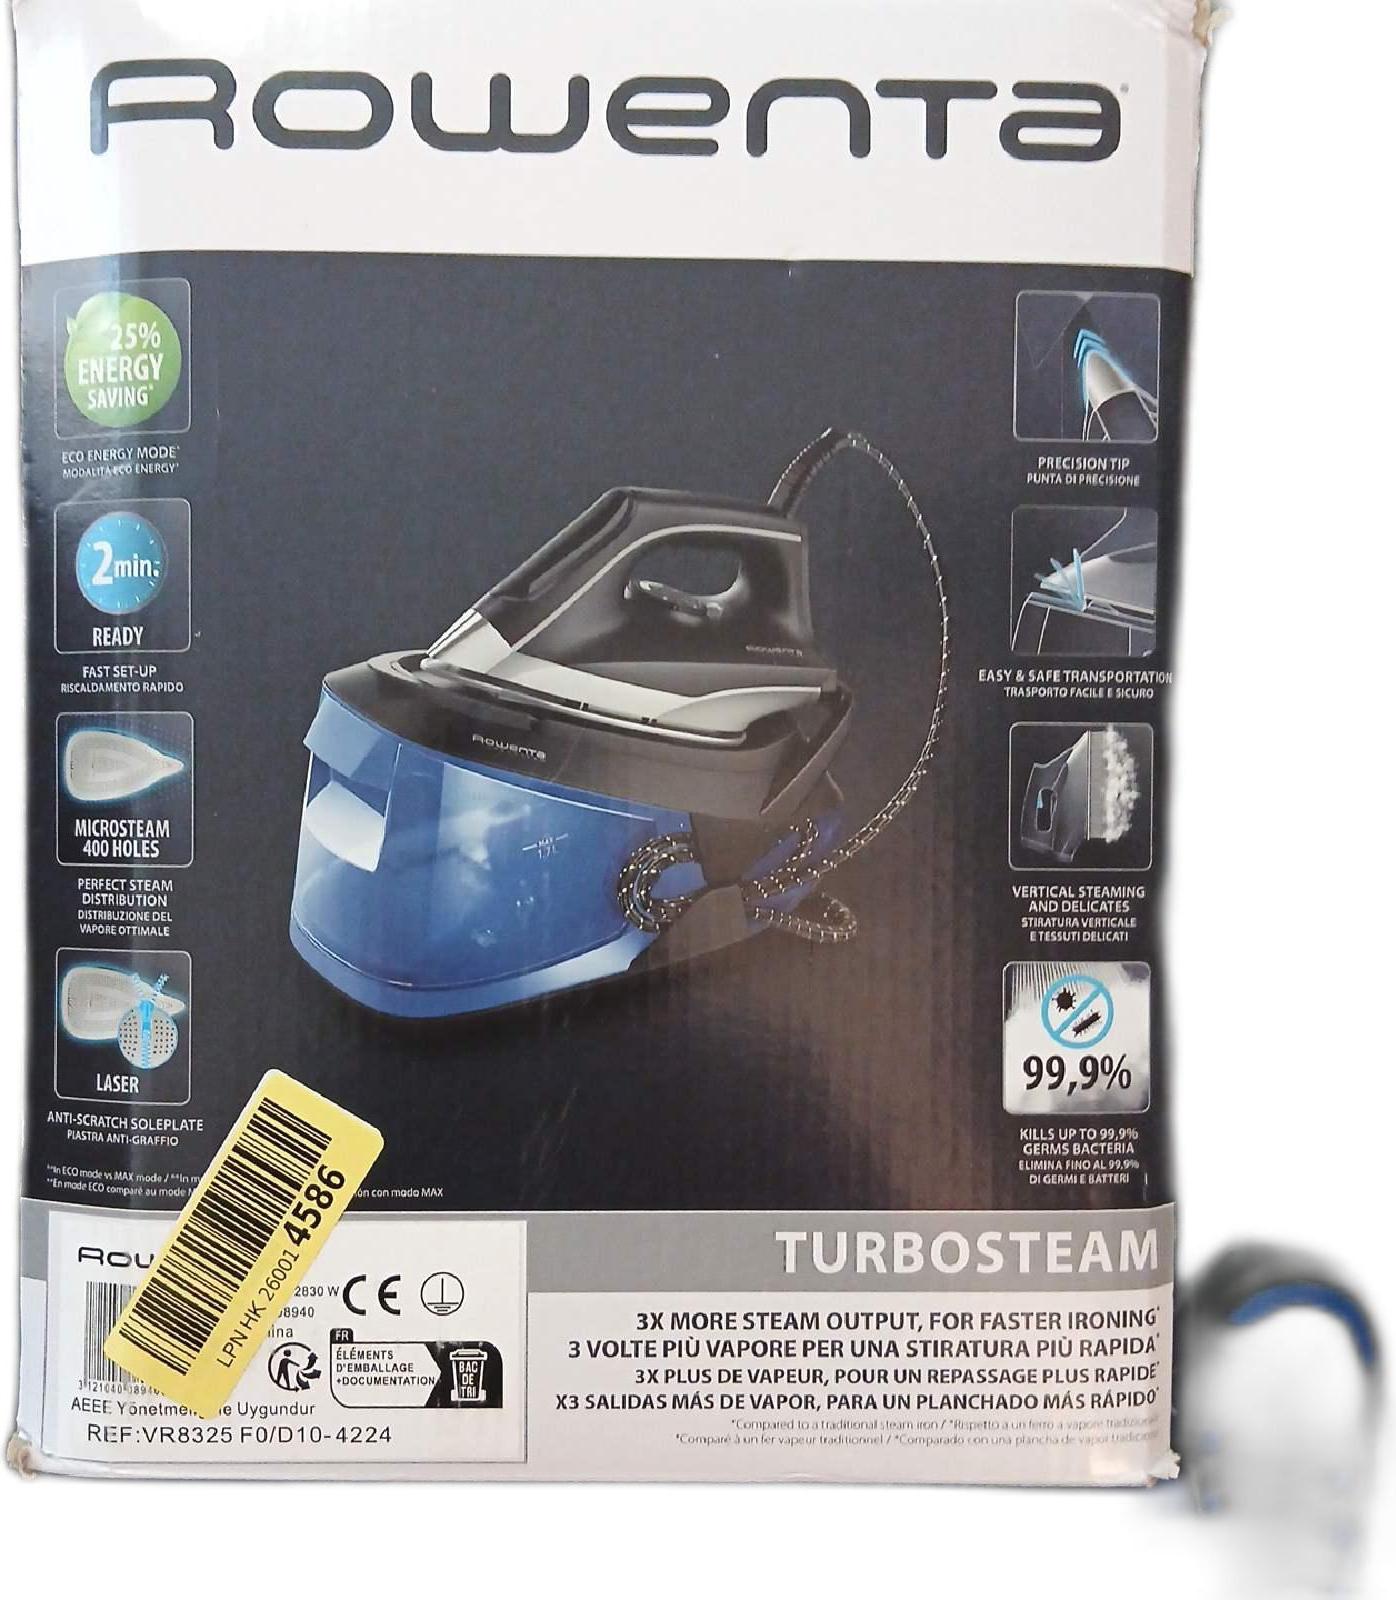
Rowenta Dampfgenerator Turbosteam 2600 Watt Dampf Technologie Bügeleisen EffizienzErleben Sie unübertroffene Bügelglätte mit dem Rowenta Dampfgenerator Turbosteam. Mit einer Leistung von 2600 Watt und innovativer Dampftechnologie bietet dieses Bügeleisen herausragende Effizienz und Leistung. Dank des leistungsstarken Dampfausstoßes werden selbst hartnäckige Falten mühelos geglättet. Die intelligente Technologie sorgt für optimale Dampfverteilung und eine gleichmäßige Bügelergebnisse. Der große Wassertank ermöglicht längere Bügelsitzungen ohne Unterbrechungen. Das ergonomische Design und die hochwertige Verarbeitung machen das Bügeln zu einer angenehmen Erfahrung. Holen Sie sich jetzt den Rowenta Dampfgenerator Turbosteam und erleichtern Sie sich das Bügeln! Das Produkt kann zusätzlich mit speziellen Bügelzubehör erworben werden, um das Bügelerlebnis zu optimieren. Bitte lesen Sie vor Gebrauch die Bedienungsanleitung sorgfältig durch. Entdecken Sie die Kraft und Effizienz des Rowenta Dampfbügeleisens mit 2600 Watt Leistung. Das Turbosteam-System sorgt für eine präzis316,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für Estg
-
Digital Innovation PlaybookDigital Innovation Playbook , Das unverzichtbare Arbeitsbuch für Gründer, Macher und Manager. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20160902, Produktform: Leinen, Redaktion: Dark Horse Innovation, Seitenzahl/Blattzahl: 312, Keyword: Business Model; Design Thinking; Digitalisierung; Innovationsentwicklung; Innovationsprozess; Produktentwicklung; Service Design; Startup, Fachschema: Unternehmer, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Murmann Publishers, Verlag: Murmann Publishers, Verlag: Murmann Publishers, Länge: 266, Breite: 223, Höhe: 27, Gewicht: 1305, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 168911739,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.